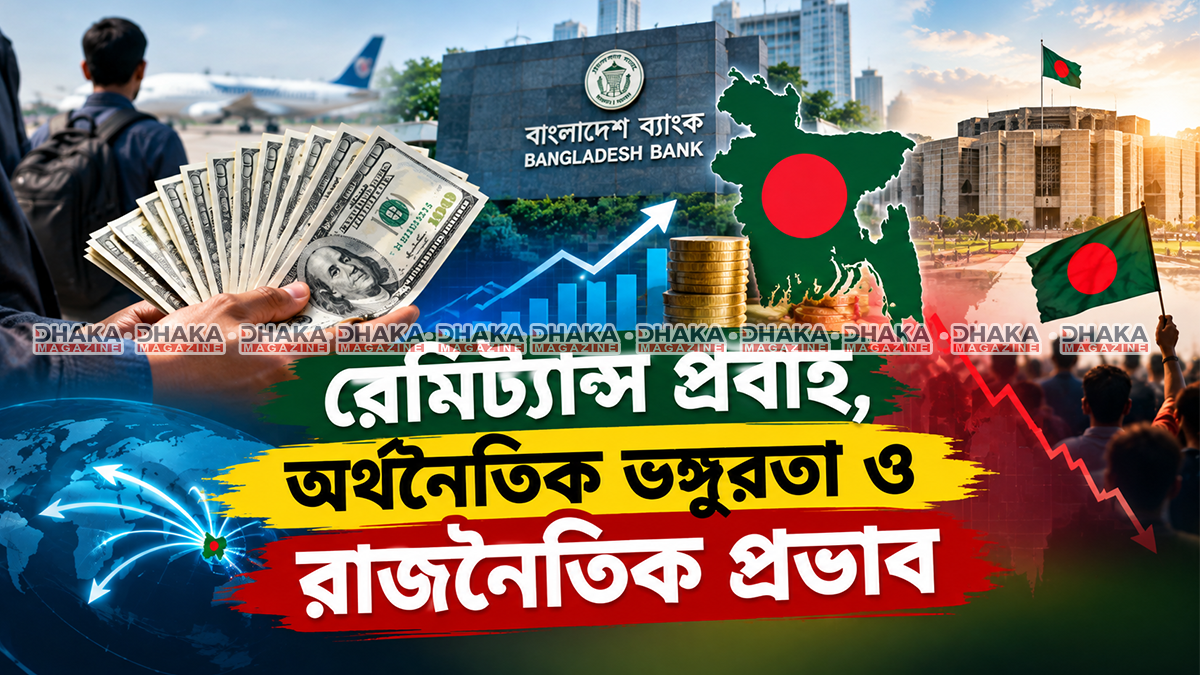
প্রতিবেদনটিতে ২০২৪ ও ২০২৬ সালের জুন থেকে আগস্ট পর্যন্ত রেমিট্যান্স প্রবাহের তথ্য বিশ্লেষণ করে দেখা হয়েছে। এতে উঠে এসেছে, ২০২৬ সালে রেমিট্যান্সের মাসভিত্তিক প্রবাহ ২০২৪ সালের একই সময়ের তুলনায় উল্লেখযোগ্যভাবে বেশি।
২০২৪ সালে এক মাসেই কমেছিল ৬২৪.৮৩ মিলিয়ন ডলার
বাংলাদেশ ব্যাংকের উপাত্ত অনুযায়ী, ২০২৪ সালের জুনে দেশে রেমিট্যান্স আসে ২ হাজার ৫৩৮.৬০ মিলিয়ন ডলার। পরের মাস জুলাইয়ে তা কমে দাঁড়ায় ১ হাজার ৯১৩.৭৭ মিলিয়ন ডলারে। অর্থাৎ এক মাসের ব্যবধানে রেমিট্যান্স প্রবাহ কমে যায় ৬২৪.৮৩ মিলিয়ন ডলার।
প্রতিবেদন অনুযায়ী, ওই সময় দেশের সামষ্টিক অর্থনীতি ও বৈদেশিক মুদ্রার রিজার্ভ ছিল তুলনামূলকভাবে ভঙ্গুর অবস্থায়। ফলে রেমিট্যান্সের এই পতন অর্থনীতিতে বড় ধরনের চাপ সৃষ্টি করতে সক্ষম হয়েছিল।
২০২৬ সালে রেমিট্যান্স প্রবাহে নতুন উচ্চতা
২০২৬ সালের জুন, জুলাই ও আগস্টের তথ্য বিশ্লেষণ করে প্রতিবেদনে দেখা যায়, তিন মাসেই রেমিট্যান্স প্রবাহ ২০২৪ সালের একই সময়ের তুলনায় বেশি।
জুনে ২০২৬ সালে রেমিট্যান্স এসেছে ২ হাজার ৮১৬.৯৬ মিলিয়ন ডলার, যা ২০২৪ সালের জুনের তুলনায় ২৭৮.৩৬ মিলিয়ন ডলার বেশি।
জুলাইয়ে ২০২৬ সালের রেমিট্যান্স দাঁড়িয়েছে ২ হাজার ৮৫৮.৭৬ মিলিয়ন ডলারে। একই মাসে ২০২৪ সালে রেমিট্যান্স ছিল ১ হাজার ৯১৩.৭৭ মিলিয়ন ডলার। অর্থাৎ দুই বছরের ব্যবধানে জুলাইয়ের প্রবাহ বেড়েছে ৯৪৫.১৯ মিলিয়ন ডলার।
আগস্টেও একই প্রবণতা দেখা গেছে। ২০২৬ সালের আগস্টে রেমিট্যান্স এসেছে ২ হাজার ৯৬৭.৫৩ মিলিয়ন ডলার, যেখানে ২০২৪ সালের আগস্টে এসেছিল ২ হাজার ২২৪.১৫ মিলিয়ন ডলার।
রেমিট্যান্স কমলেই কি বড় অর্থনৈতিক চাপ তৈরি হবে?
প্রতিবেদনটির অন্যতম গুরুত্বপূর্ণ পর্যবেক্ষণ হলো—বর্তমান উচ্চ রেমিট্যান্স প্রবাহের কারণে সামান্য বা আংশিক পতন দিয়ে বড় ধরনের অর্থনৈতিক চাপ তৈরি করা কঠিন।
বিশ্লেষণে বলা হয়েছে, ২০২৪ সালের জুলাইয়ে যে পরিমাণ পতন অর্থনীতিতে উল্লেখযোগ্য ধাক্কা তৈরি করেছিল, ২০২৬ সালে একই সময়ের তুলনায় রেমিট্যান্সের প্রবাহই প্রায় ৯৪৫.১৯ মিলিয়ন ডলার বেশি।
প্রতিবেদনটির হিসাব অনুযায়ী, বর্তমান উচ্চ ভিত্তি থেকে সংকটমূলক মাত্রার চাপ তৈরি করতে গত মাসের তুলনায় প্রায় ১ হাজার ৮৯০.৩৮ মিলিয়ন ডলার বা তার বেশি রেমিট্যান্স কমতে হবে।
প্রবাসীদের পারিবারিক দায়ও বড়
রেমিট্যান্স প্রবাহকে শুধু রাজনৈতিক বা অর্থনৈতিক চাপ তৈরির হাতিয়ার হিসেবে দেখা বাস্তবসম্মত নয় বলে প্রতিবেদনে উল্লেখ করা হয়েছে। কারণ প্রবাসীদের পাঠানো অর্থের বড় অংশ দেশে থাকা পরিবারের খাদ্য, চিকিৎসা, শিক্ষা ও জীবনযাত্রার ব্যয় মেটাতে ব্যবহৃত হয়।
ফলে ব্যক্তিগত সিদ্ধান্তে দীর্ঘ সময় ধরে রেমিট্যান্স পাঠানো বন্ধ বা ব্যাপকভাবে কমিয়ে দেওয়া অনেক প্রবাসীর জন্য বাস্তবসম্মত নয়।
অর্থনৈতিক ভঙ্গুরতাই মূল নির্ধারক
প্রতিবেদনের প্রধান পর্যবেক্ষণ অনুযায়ী, রেমিট্যান্স কমে যাওয়ার প্রভাব কতটা বড় হবে, তা শুধু পতনের পরিমাণের ওপর নির্ভর করে না। একই সঙ্গে দেশের বৈদেশিক মুদ্রার রিজার্ভ, সামষ্টিক অর্থনীতির স্থিতিশীলতা এবং সামগ্রিক অর্থনৈতিক কাঠামো কতটা ভঙ্গুর—সেটিও গুরুত্বপূর্ণ।
অর্থাৎ অর্থনীতি যদি আগে থেকেই চাপের মধ্যে থাকে, তাহলে তুলনামূলক ছোট রেমিট্যান্স পতনও বড় ধাক্কায় পরিণত হতে পারে। বিপরীতে রেমিট্যান্সের ভিত্তি শক্তিশালী থাকলে একই মাত্রার পতনের প্রভাব তুলনামূলকভাবে কম হতে পারে।
সার্বিক চিত্র
২০২৪ ও ২০২৬ সালের তুলনামূলক তথ্য বলছে, সাম্প্রতিক সময়ে দেশে রেমিট্যান্স প্রবাহের ভিত্তি আগের তুলনায় শক্তিশালী হয়েছে। জুন-আগস্ট—তিন মাসেই ২০২৬ সালের প্রবাহ ২০২৪ সালের তুলনায় বেশি ছিল।
ফলে বর্তমান পরিস্থিতিতে রেমিট্যান্সে সাময়িক বা সীমিত পতনকে কেন্দ্র করে বড় ধরনের অর্থনৈতিক চাপ তৈরি হবে—এমন সিদ্ধান্তে পৌঁছানোর আগে দেশের সামগ্রিক অর্থনৈতিক সক্ষমতা ও রেমিট্যান্সের বর্তমান উচ্চ ভিত্তি বিবেচনায় নেওয়া প্রয়োজন।