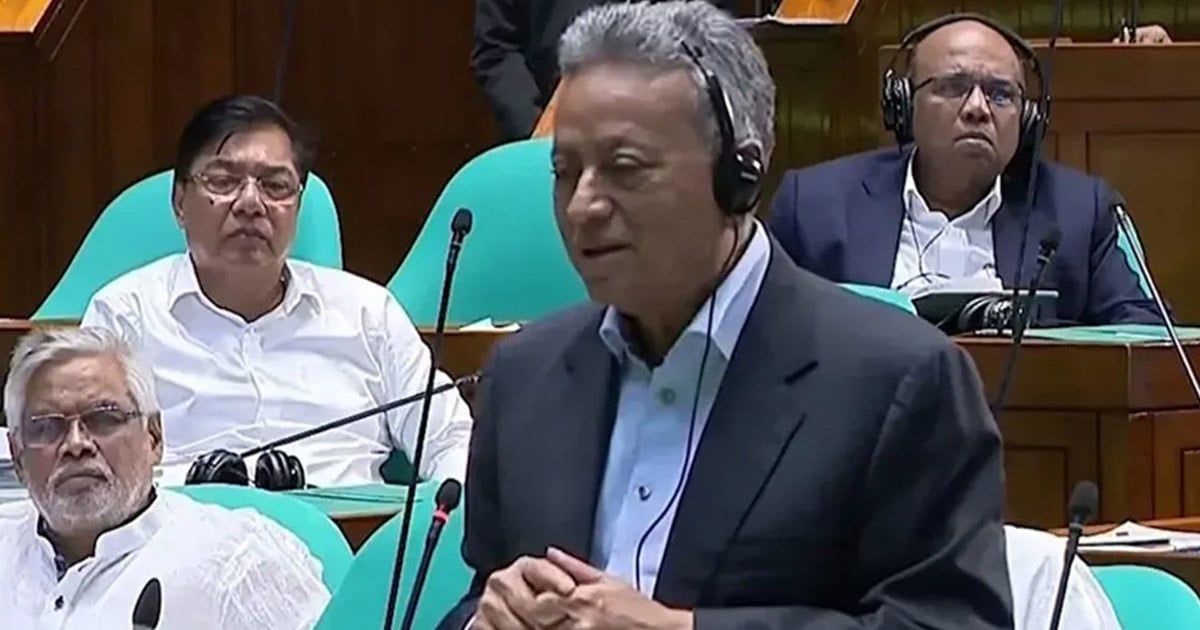
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান বলেন, খেলাপি ঋণ বাড়লে এর বিপরীতে উচ্চহারে প্রভিশন সংরক্ষণ করতে হয়, যা মুনাফা কমিয়ে দেয়। প্রভিশনের কারণে মুনাফা কমে গেলে বা লোকসান হলে ব্যাংকের মূলধন ক্ষয় হয়; ফলে খেলাপি ঋণ বাড়ার সঙ্গে মূলধন ঘাটতির ঝুঁকিও বাড়ে।
আন্তর্জাতিক ব্যাসেল-৩ নীতিমালা অনুযায়ী ব্যাংকগুলোর ন্যূনতম মূলধন পর্যাপ্ততার হার ১০ শতাংশ, এর সঙ্গে ২ দশমিক ৫ শতাংশ ক্যাপিটাল কনজারভেশন বাফার রাখতে হয়। অথচ বাংলাদেশের ব্যাংক খাতের সামগ্রিক হার এখন ঋণাত্মক। জুন শেষে ভারতে এ হার ছিল ১৭ দশমিক ৭৮ শতাংশ, শ্রীলঙ্কায় ১৮ দশমিক ০৭ শতাংশ ও পাকিস্তানে ১৯ দশমিক ৬ শতাংশ।
বিআইবিএমের মহাপরিচালক মো. এজাজুল ইসলাম বলেন, সার্বিক চিত্র দিয়ে সব ব্যাংকের অবস্থা বিচার করা ঠিক হবে না; ব্যাংকভেদে মূলধন পরিস্থিতিতে বড় পার্থক্য রয়েছে। বেসরকারি খাতের অনেক ভালো ব্যাংকের হার ১০ থেকে ১২ শতাংশের মধ্যে রয়েছে। অন্যদিকে পদ্মা ব্যাংক, ইউনিয়ন ব্যাংক ও জনতা ব্যাংকসহ কয়েকটি ব্যাংকের মূলধন পরিস্থিতি অত্যন্ত দুর্বল হওয়ায় সামগ্রিক হার নিচে নেমে গেছে। উত্তরণে তিনি ব্যাংক খাতে সুশাসন, মূলধন পুনর্গঠন ও দুর্নীতি বন্ধের ওপর জোর দেন।
কেন্দ্রীয় ব্যাংকের প্রতিবেদন অনুযায়ী, টিয়ার-১ মূলধনের অনুপাত মার্চের ঋণাত্মক ৫ দশমিক ৬৯ শতাংশ থেকে কমে জুনে ঋণাত্মক ৬ দশমিক ৩৫ শতাংশ হয়েছে। জুন শেষে ব্যাংকগুলোর সংরক্ষিত আয় দাঁড়িয়েছে ঋণাত্মক ২ লাখ ১১ হাজার ২৭ কোটি টাকা। রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর মূলধন পর্যাপ্ততার হার কমে শূন্য দশমিক ৮২ শতাংশে এবং প্রচলিত ধারার বেসরকারি ব্যাংকগুলোর হার ৮ দশমিক ১৮ শতাংশে নেমেছে। জুন শেষে খেলাপি ঋণের পরিমাণ বেড়ে দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।